災害に備え、経営を守る!
『中小企業防災・減災投資促進税制』で設備投資と事業継続力強化を両立
地震や台風、豪雨などの自然災害が頻発し、企業の事前対策が重要になっています。
「中小企業防災・減災投資促進税制」は、防災設備への投資を税制面から支援する制度で令和9年度税制改正要望でも延長・拡充が求められています。
中小企業防災・減災投資促進税制とは?
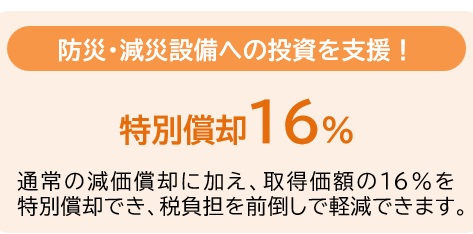
| 目的 | 自然災害への事前対策を強化するための設備投資を後押し |
|---|---|
| 対象 | 2027年3月31日までに事業継続力強化計画等の認定を受けた、青色申告を行う中小企業者等 |
| 適用対象期間 | 認定日から1年以内に対象設備を取得し、事業供用 |
| 対象設備 | 認定計画に記載された防災・減災設備 |
対象となる主な設備
| 減価償却の種類 | 取得価格要件 | 主な設備例 |
|---|---|---|
| 機械及び装置 | 100万円以上 | 自家発電設備、浄水装置、排水ポンプ、耐震・制震・免震装置など |
| 器具及び備品 | 40万円以上 | 自然災害等による事業への影響を軽減する機能を持つ設備 |
| 建物附属設備 | 60万円以上 | 照明設備、無停電電源装置、止水板、防水シャッターなど |
【ご注意】国・地方公共団体の補助金等を受けて取得する設備、中古設備、所有権移転外リース、消防法・建築基準法で設置が義務付けられた設備などは対象外です。
注目!令和9年度税制改正要望
経済産業省は自然災害の頻発・激甚化を踏まえ、防災・減災設備への投資をさらに促進するため、本税制の延長・拡充を要望しています。
適用期限の2年間延長を要望
2027年3月31日までの適用期限を、2029年3月31日まで延長することを要望。
対象設備の追加等
台風や大雨などの災害に備える設備投資を後押しするため、対象設備の追加等を要望。
※上記は2026年10月時点の税制改正要望であり、今後変更される可能性があります。
制度活用までの4ステップ
① 計画の作成・認定申請
事業継続力強化計画等を作成し、所在地を管轄する経済産業局へ申請します。
② 経済産業大臣の認定
提出した計画について、経済産業大臣の認定を受けます。
③ 設備の取得・事業供用
認定日から1年以内に計画に記載した対象設備を取得し、事業に使用します。
④ 税務申告
対象設備について、確定申告等で特別償却の適用を受けます。
災害への備えは、事業を守るための大切な経営投資です。
防災・減災設備の導入を検討している場合は、対象要件や申請手続きを確認し、早めに準備を進めましょう。